O Imposto Seletivo (IS), criado pela Reforma Tributária, não deverá provocar aumento de preços ou ampliar a arrecadação do governo em 2027. A previsão é que o novo tributo mantenha o nível atual da carga tributária sobre produtos considerados prejudiciais à saúde e ao meio ambiente, como bebidas alcoólicas e refrigerantes.
A proposta é utilizar o Imposto Seletivo como um mecanismo de equilíbrio das receitas públicas diante das mudanças previstas no sistema tributário, incluindo a isenção de impostos sobre produtos da cesta básica, como arroz e feijão.
Com as novas regras, produtos considerados prejudiciais à saúde terão a incidência do Imposto sobre Valor Agregado (IVA), além do Imposto Seletivo. Já os alimentos da cesta básica terão tributação reduzida ou zerada, conforme o enquadramento previsto na reforma.
Durante 2027, período inicial de transição do novo sistema tributário, o Imposto Seletivo será cobrado no mesmo nível do Imposto sobre Produtos Industrializados (IPI), que já incide sobre determinados produtos.
Dessa forma, a implementação do novo tributo não deverá representar aumento da tributação desses itens no primeiro ano.
Ao longo de 2027, o governo deverá encaminhar um projeto de lei ao Congresso Nacional para que os parlamentares definam as alíquotas efetivas do Imposto Seletivo. Os percentuais serão estabelecidos considerando o funcionamento do novo sistema e a manutenção da carga tributária global.
Como o Imposto Seletivo terá uma base e uma forma de cálculo diferentes das utilizadas pelo IPI, os percentuais dos dois tributos não poderão ser comparados diretamente. Uma alíquota nominalmente maior no novo imposto não significa, necessariamente, aumento da tributação.
Para avaliar os efeitos da reforma, será necessário considerar o conjunto de impostos e a carga tributária total, e não apenas o percentual de um tributo isolado.
Outra mudança prevista pela Reforma Tributária é a extinção do IPI para os demais produtos que não estarão sujeitos ao Imposto Seletivo.
A expectativa do Ministério da Fazenda é que produtos naturais e considerados mais sustentáveis tenham preços relativamente menores em comparação com aqueles classificados como prejudiciais à saúde e ao meio ambiente.
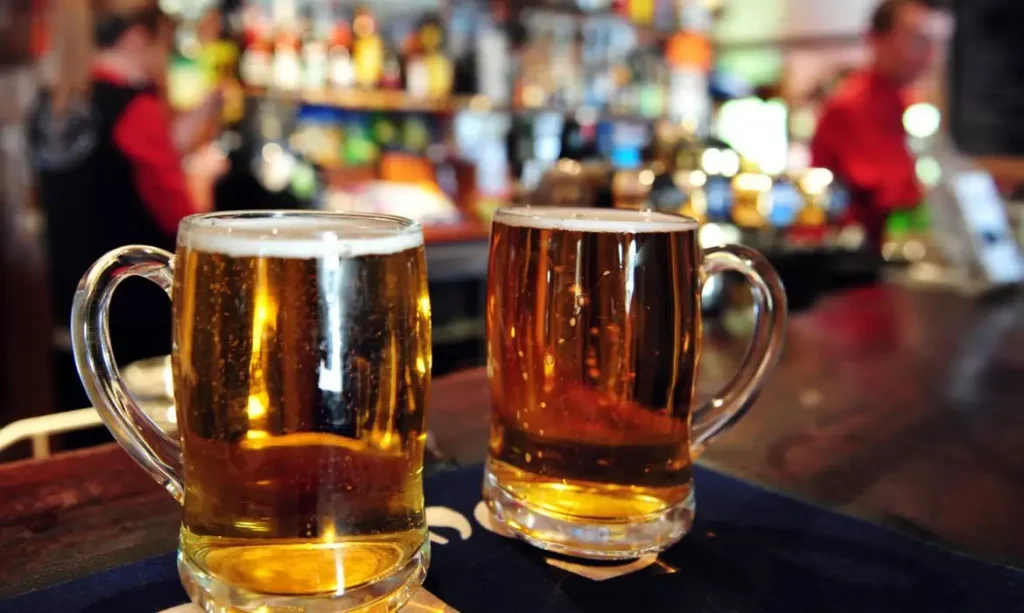
Um exemplo envolve as bebidas. Enquanto cervejas, vinhos e refrigerantes terão incidência do Imposto Seletivo, os sucos naturais não estarão sujeitos à nova cobrança.
Com isso, a diferença de preços entre essas categorias poderá aumentar, criando um incentivo econômico para que os consumidores optem por produtos considerados mais saudáveis.
A Reforma Tributária prevê uma transformação gradual do sistema de impostos sobre o consumo no Brasil. O modelo atual será substituído pelo Imposto sobre Valor Agregado (IVA), dividido em duas partes, formando o chamado IVA dual.
A mudança prevê a substituição gradual de cinco tributos:
– IPI: Imposto sobre Produtos Industrializados;
O novo modelo será dividido em dois tributos. A Contribuição sobre Bens e Serviços (CBS) ficará sob responsabilidade da União, enquanto o Imposto sobre Bens e Serviços (IBS) será destinado aos estados e municípios.
A implementação ocorrerá gradualmente, com um período de transição para a substituição dos tributos atuais pelo novo sistema de arrecadação.
– Sem aumento previsto: Imposto Seletivo deve manter o nível atual de tributação em 2027, substituindo a cobrança do IPI sobre produtos prejudiciais à saúde e ao meio ambiente.
– Produtos mais saudáveis: Cesta básica e produtos naturais terão benefícios tributários, enquanto bebidas alcoólicas e refrigerantes estarão sujeitos ao novo imposto.
– Mudança tributária: Reforma prevê substituir cinco impostos sobre consumo pelo IVA dual, dividido entre CBS (União) e IBS (estados e municípios).
Fonte: A Rede (reprodução autorizada mediante citação da fonte).